Domain drugdealer.de kaufen?
Wir ziehen mit dem Projekt
drugdealer.de um.
Sind Sie am Kauf der Domain
drugdealer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drugdealer.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
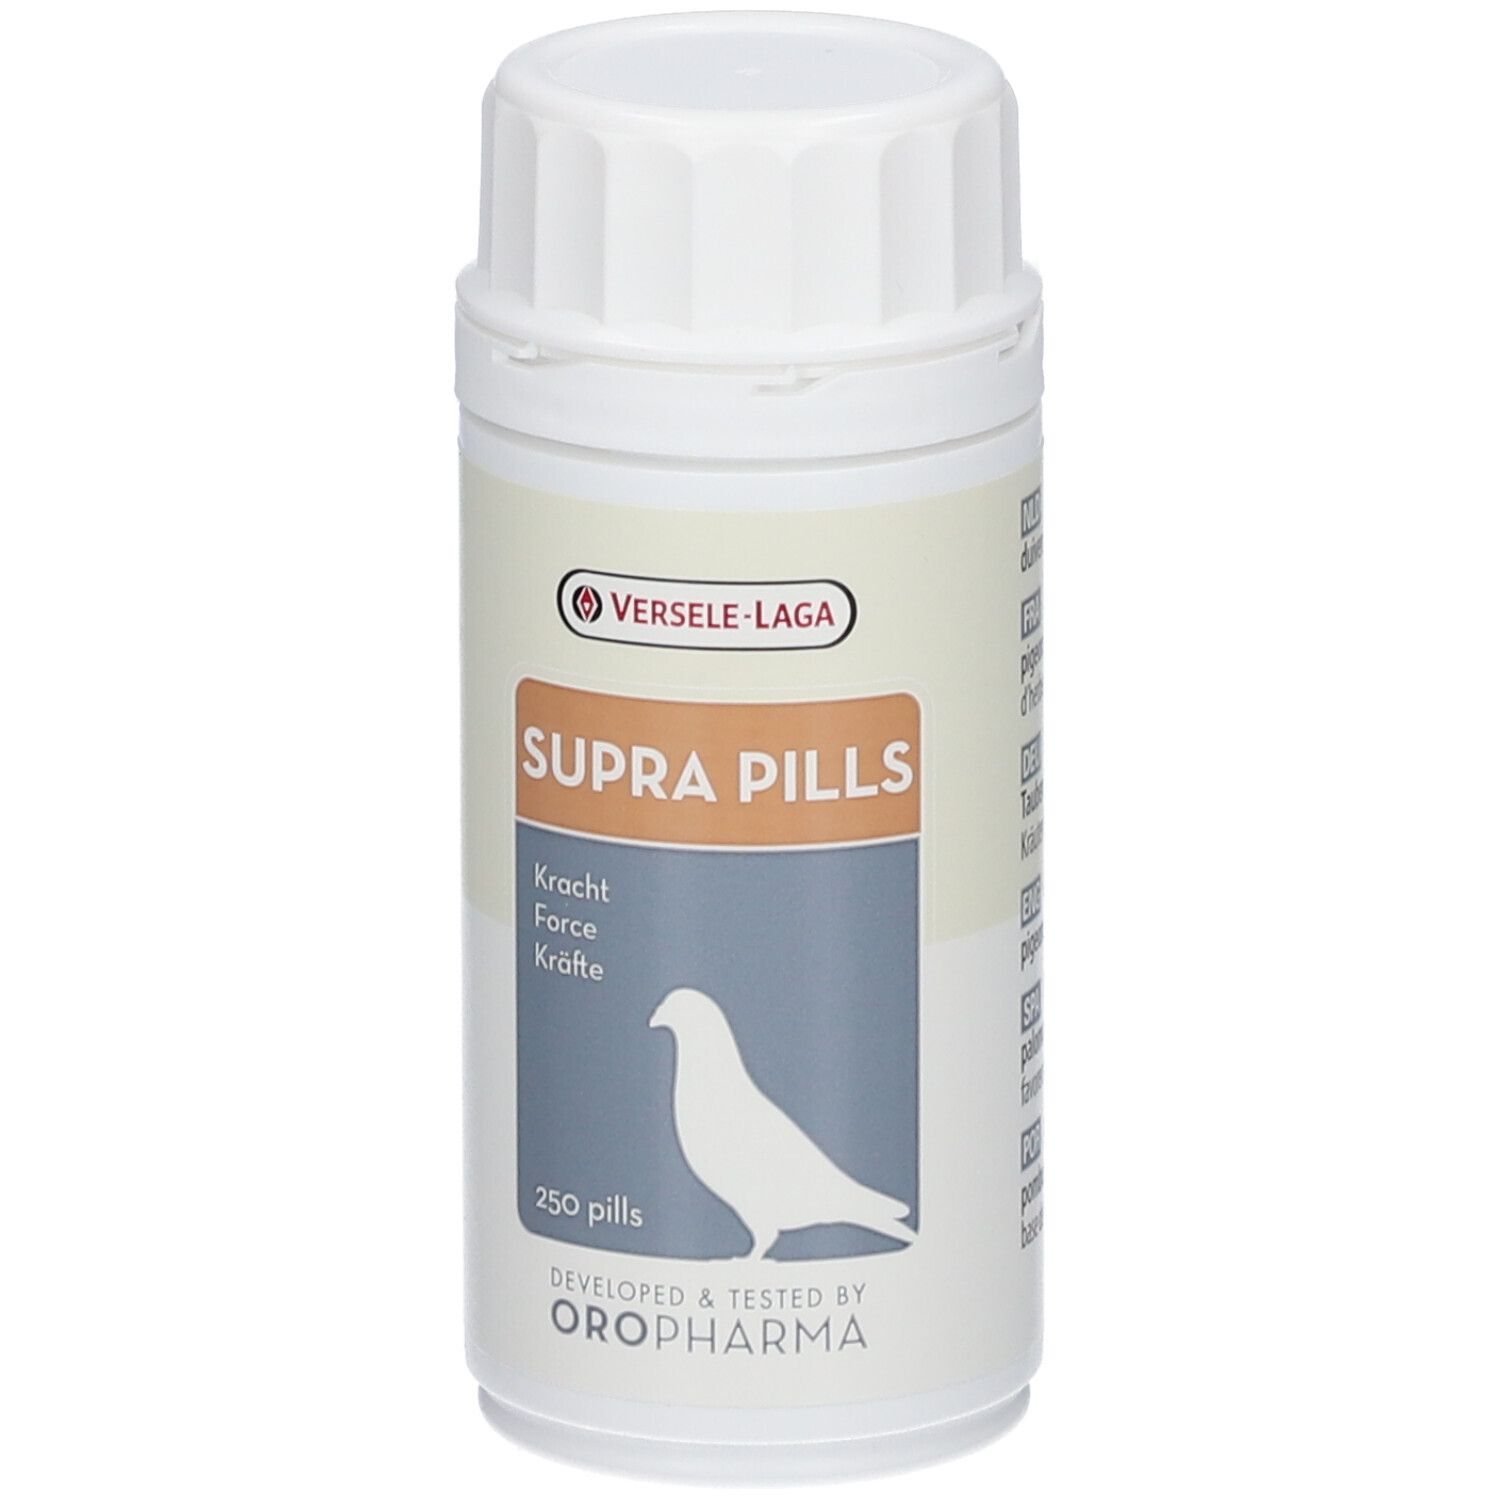
Oropharma Supra Pil 250 St PillenOropharma Supra Pills enthält eine Auswahl an natürlichen Kräutern, die zur Leistung der Tauben beitragen. Auswahl an natürlichen Kräutern, um Tauben schneller fliegen zu lassen. Unterstützt die Immunität der Tauben. Ideal für die individuelle Behandlung von Tauben. Hinweise zur Anwendung: Die Pille direkt in den Schnabel verabreichen. Jungtauben: 1 Tablette am Tag vor dem Einkorben und 1 Tablette am Tag des Einkorbens. Schnellwettflüge: 1 Tablette am Tag vor dem Einkorben und 1 Tablette am Tag des Einkorbens. Mittelstreckenläufe: 1 Tablette in den letzten 2 Tagen vor der Einquartierung und am Tag der Einquartierung. Langstrecke: 2 Tabletten am Tag vor dem Einschläfern und 1 Tablette am Tag des Einschläferns. Tipp: Es ist am besten, die Pille zwei Stunden nach dem Essen zu verabreichen. Aus der Reichweite von Kindern aufbewahren. An einem kühlen, trockenen und dunklen Ort aufbewahren. Zusammensetzung: Wacholderbeerenpulver, Bockshornkleesamenpulver, Natriumbicarbonat, Maltodextrin, Aloe-vera-Pulver, Anissamenpulver, Echtes Salbeipulver, Magnesiumstearat, Stearinsäure. Analytische Bestandteile: Rohprotein 3,3%, Rohfaser 24%, Rohfett 3%, Rohasche 6,5%, Lysin 0,16%, Methionin 0%, Natrium 2,2%.24,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Oropharma Supra Pil 250 St PillenOropharma Supra Pills enthält eine Auswahl an natürlichen Kräutern, die zur Leistung der Tauben beitragen. Auswahl an natürlichen Kräutern, um Tauben schneller fliegen zu lassen. Unterstützt die Immunität der Tauben. Ideal für die individuelle Behandlung von Tauben. Hinweise zur Anwendung: Die Pille direkt in den Schnabel verabreichen. Jungtauben: 1 Tablette am Tag vor dem Einkorben und 1 Tablette am Tag des Einkorbens. Schnellwettflüge: 1 Tablette am Tag vor dem Einkorben und 1 Tablette am Tag des Einkorbens. Mittelstreckenläufe: 1 Tablette in den letzten 2 Tagen vor der Einquartierung und am Tag der Einquartierung. Langstrecke: 2 Tabletten am Tag vor dem Einschläfern und 1 Tablette am Tag des Einschläferns. Tipp: Es ist am besten, die Pille zwei Stunden nach dem Essen zu verabreichen. Aus der Reichweite von Kindern aufbewahren. An einem kühlen, trockenen und dunklen Ort aufbewahren. Zusammensetzung: Wacholderbeerenpulver, Bockshornkleesamenpulver, Natriumbicarbonat, Maltodextrin, Aloe-vera-Pulver, Anissamenpulver, Echtes Salbeipulver, Magnesiumstearat, Stearinsäure. Analytische Bestandteile: Rohprotein 3,3%, Rohfaser 24%, Rohfett 3%, Rohasche 6,5%, Lysin 0,16%, Methionin 0%, Natrium 2,2%.24,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Klinische PharmazieKlinische Pharmazie , Zukunftsweisende Pharmazie Die Klinische Pharmazie hat sich in Wissenschaft und Praxis unübersehbar als pharmazeutisches Kernfach etabliert. Immer mehr Studien zeigen, dass die von Apothekern entwickelten Dienstleistungen Medikationsanalyse und Medikationsmanagement die Arzneitherapie effektiver und sicherer machen. Gesetzlich Versicherte haben jetzt Anspruch auf einen Medikationsplan und die Öffentlichkeit nimmt mittlerweile die Risiken einer Polymedikation deutlich stärker wahr. Die 4. Auflage greift die zukunftsweisenden Themen Medikationsanalyse und Medikationsmanagement an vielen Stellen auf. Darüber hinaus berücksichtigt sie die aktuellen Entwicklungen mit neuen Kapiteln u.a. zu Arzneimitteltherapiesicherheit Therapieindividualisierung Palliativpharmazie Prävention Die in Lehre, Forschung und Praxis tätigen Autoren vermitteln Pharmaziestudierenden und Apothekern das Wissen und die Kompetenzen, die dringend gebraucht werden, damit jeder Patient eine optimale Arzneitherapie erhält. , Sonstige > Autopflege & Aufbereitung , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170310, Produktform: Leinen, Redaktion: Jaehde, Ulrich~Radziwill, Roland~Kloft, Charlotte, Auflage: 17004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 579, Abbildungen: 172 farbige Abbildungen, 179 farbige Tabellen, 105 mathematische Formeln, Keyword: Arzneimitteltherapiesicherheit; Medikationsanalyse; Medikationsmanagement; Medikationsplan; Polymedikation; Therapieindividualisierung, Fachschema: Apotheke - Apotheker~Medizin / Allgemeines, Einführung, Lexikon~Heilkunde~Humanmedizin~Medizin~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Medizin, allgemein~Pharmakologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVIII, Seitenanzahl: 579, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 277, Breite: 202, Höhe: 33, Gewicht: 1659, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783804725904 9783804719392 9783804716216 9783769223538 9783437258503 9783774106420, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41832286,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geriatrische PharmazieGeriatrische Pharmazie , Im Alter - alles anders? Die Arzneimitteltherapie älterer Patienten ist eine enorme Herausforderung: Multimorbidität, Polymedikation, Frailty, Einnahmehindernisse, erschwerte Kognition stellen höchste Ansprüche an die pharmazeutische Versorgung. In diesem Werk bündeln Herausgebertrio und Autorenteam ihre geballte Erfahrung. Sie schärfen Ihren Blick für die besonderen Belange der Altersgruppe und zeigen Wege auf, wie Sie deren medikamentöse Behandlung optimieren können. Themen sind: Versorgung zu Hause, im Heim und im Krankenhaus Pharmazeutische, ärztliche, pflegerische und juristische Belange Interdisziplinäre und multiprofessionelle Herangehensweisen Das Werk verleiht Ihrer Beratung die nötige Sicherheit - so sorgen Sie für mehr Lebensqualität bei Ihren älteren Patienten. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20141021, Produktform: Leinen, Redaktion: Schäfer, Constanze~Liekweg, Andrea~Eisert, Albrecht, Seitenzahl/Blattzahl: 736, Abbildungen: 49 farbige Abbildungen, 125 farbige Tabellen, Keyword: Alter; Arzneimittel im Alter; Geriatrische; Medikamente; Pharmazie, Fachschema: Alter / Geriatrie~Alter / Medizin~Geriatrie - Psychogeriatrie~Apotheke - Apotheker~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Geriatrie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 26, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 246, Breite: 180, Höhe: 35, Gewicht: 1473, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286843986,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.